
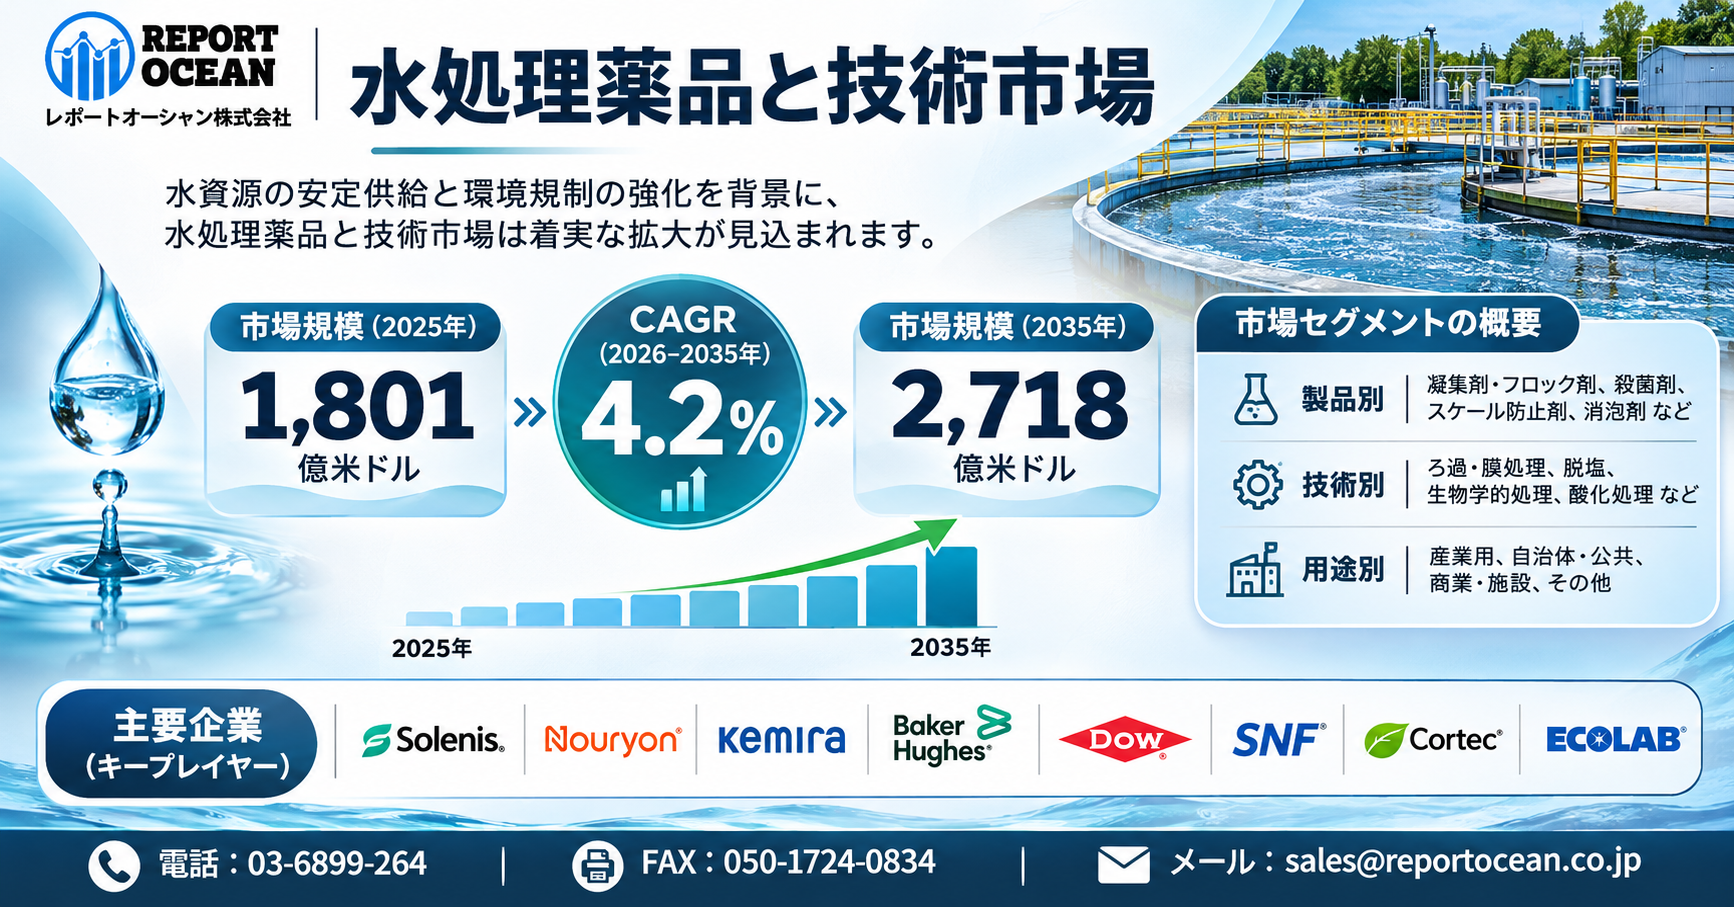
水処理薬品と技術市場は、2025年の1,801億米ドルから2035年には2,718億米ドルに達すると予測されており、2026年から2035年の予測期間にかけて年平均成長率(CAGR)4.2%で見込まれています。この成長見通しを支えるのは、人口集中や産業活動に伴う水需要だけではありません。製造工程における水質管理の高度化、排水規制への対応、既存設備の更新、水の再利用といった複数の課題が、水処理関連投資の必要性を高めています。
特に製造業では、水質の安定性が製品品質や設備稼働率に影響するため、水処理を単なる設備費用ではなく、生産性向上と事業リスク低減のための投資として評価する動きが重要になります。経営層にとって問われるのは、処理能力の増強だけでなく、水資源をいかに効率的かつ持続的に活用できる事業基盤を構築するかという点です。水処理用化学薬品および技術市場は、水不足の深刻化、人口増加、急速な都市化、工業化、そして住宅と自治体と産業の各セクターにおける安全で信頼性の高い淡水供給への需要の高まりによって牽引されています。地表水と地下水資源への圧力が高まる中、政府、自治体、産業界は、汚染された水や水質の低い水を、飲用水、工業用水、再利用可能な水へと変換できる高度な処理インフラへの投資を推進しています。凝集剤、凝集助剤、消毒剤、殺菌剤、腐食防止剤、スケール防止剤、pH調整剤などの水処理用化学薬品は、水質の維持と処理システムの効率的な稼働を確保する上で重要な役割を果たしています。
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/request-sample/water-treatment-chemicals-and-technology-market
清潔な水への需要は、急速な都市化が進む地域で特に高まっており、こうした地域では人口増加により既存の水インフラへの負担が増大しています。各国政府は、都市部および農村部の住民が安全な飲料水を利用できるよう、都市上水道処理場、下水処理施設、海水淡水化プロジェクト、および配水ネットワークへの投資を進めています。一方、先進国では、水道インフラの老朽化に伴い、処理施設の近代化、更新、および機能向上の需要が高まっています。こうした投資により、従来の化学的処理プロセスに加え、膜ろ過、逆浸透、限外ろ過、紫外線消毒、高度酸化処理といった先進技術に対する持続的な需要が生まれています。
産業化が進むにつれ、市場はさらに拡大しています。これは、各産業において、ボイラーシステム、冷却作業、製造工程、洗浄、および廃水管理のために大量の処理水が必要とされているためです。石油とガス、発電、化学、製薬、食品と飲料、鉱業、パルプと製紙、半導体製造などの業界では、設備を保護し、生産効率を向上させ、環境規制を遵守するために、厳格な水質基準を維持しなければなりません。産業分野において水の再利用と閉ループシステムの導入が進むにつれ、回収率の向上、スケールとファウリングの抑制、およびプロセス水の繰り返し再利用を可能にする高性能な処理用化学薬品と技術への需要が高まっています。
また、水不足を背景に、政府と企業は従来の水消費から、水の再利用、リサイクル、および海水淡水化へと移行するよう促されています。水不足に悩む沿岸地域では海水淡水化プラントの重要性が高まっている一方、淡水の供給が限られている地域と排水規制が厳しい地域では、産業排水処理やゼロ液体排出システムが注目を集めています。これらの用途には、特殊な化学薬品、膜、ろ過システム、およびモニタリング技術が必要とされ、処理ソリューションプロバイダーにとって新たな収益機会を生み出しています。
主要市場のハイライト
水処理用化学薬品および技術市場は、2025年に1,801億米ドルの規模となり、2035年までに2,718億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)4.2%で拡大すると見込まれています。水不足の深刻化、工業化、都市化、および水インフラへの投資が、市場の持続的な成長を支えています。
原水処理は、水道、工業、商業プロセスに水が流入する前に、浮遊物質、微生物、溶解性汚染物質、塩分、その他の不純物を除去する必要性から、市場で最大のシェアを占めています。効果的な原水処理は、下流の設備をスケール、腐食、ファウリング、および稼働障害から保護するのにも役立ちます。
水の再利用、海水淡水化、およびデジタル処理技術は、大きな成長機会を生み出しています。産業界と自治体では、水の回収率向上、淡水消費量の削減、およびますます厳格化する水質と排水基準への準拠を図るため、逆浸透、限外ろ過、高度酸化処理、膜システム、スマートモニタリング、および自動薬品注入の導入が拡大しています。
水不足への対応だけではない、老朽化する社会インフラと産業用水の高度管理が生み出す継続的な設備需要
水処理薬品と技術市場の成長を考えるうえで重要なのは、新たな水処理施設の建設需要と、既存インフラの維持・高度化需要を区別することです。上下水道施設では、設備の老朽化に対応する更新投資に加え、運転管理の効率化や水質監視の強化が課題となっています。一方、産業分野では、製造工程の安定稼働を維持しながら取水量や排水量を抑制する取り組みが、水処理技術の採用を後押しする可能性があります。
こうした需要は、薬品の継続供給、ろ過設備の保守、膜の交換、運転状態の監視といった複数の収益機会につながります。特に水質条件が変化しやすい施設では、処理能力だけを基準に設備を選定すると、薬品使用量やエネルギー消費の増加を招くおそれがあります。そのため、導入時の設備価格だけでなく、運転費用、処理水の品質、保守体制を総合的に評価する調達手法が重要です。水処理事業者には、顧客施設の長期的な運用課題まで理解した提案力が求められます。
産業分析を含むこの戦略レポートの無料サンプルをダウンロードする: @ https://www.reportocean.co.jp/request-sample/water-treatment-chemicals-and-technology-market
主要企業のリスト:
水処理薬品・膜分離・排水再利用のどこに商機があるのか、用途別需要から考える収益機会と事業展開
水処理関連事業への参入を検討する企業にとって、製品の販売数量だけでは市場機会を十分に評価できません。水処理薬品には凝集剤、殺菌剤、腐食防止剤、スケール防止剤などがあり、それぞれ異なる水質課題や設備条件に対応しています。膜分離技術や高度ろ過設備は、処理水の品質向上や再利用を必要とする用途で重要な役割を担います。顧客別に見ると、公共上下水道では安全性と安定供給、製造業では品質管理と操業効率、食品・飲料分野では衛生管理、電子部品関連の製造工程では高度な水質管理が主な検討事項になります。
これらの用途は調達基準や求められる技術水準が異なるため、単一製品を幅広く販売する戦略が常に最適とは限りません。市場参入企業には、特定用途に適した薬品や設備を提供するとともに、分析、運転支援、保守を組み合わせて顧客との取引を継続する事業設計が有効です。ただし、各分野の市場規模や成長順位については、用途別の詳細な需要分析に基づく判断が必要です。
人工知能とデジタル監視が変える水処理設備の運転管理、薬品使用量とエネルギー費用を最適化する新たな事業モデル
水処理技術の進歩は、処理性能の向上だけでなく、設備をどのように運転し、維持管理するかという領域にも及んでいます。水質センサーや遠隔監視システムによって取得した情報を活用すれば、流入水の状態、薬品注入量、設備負荷などを継続的に把握できます。さらに人工知能や機械学習を組み合わせることで、異常の早期発見、薬品投入条件の調整、設備保守の優先順位付けを支援できる可能性があります。
こうした技術は、経験豊富な運転担当者への依存を軽減し、複数施設の管理品質を一定水準に保つ手段としても注目されます。ただし、自動制御の導入には測定情報の正確性、現場設備との接続性、情報セキュリティー、運転判断の検証体制が欠かせません。技術提供企業にとっては、装置販売後も監視、保守、運転改善を継続的に提供する収益モデルを構築できる点が重要です。顧客が評価する価値も、設備そのものから運転成果へと広がっていくことが考えられます。
セグメンテーションの概要
種類別
市場調査レポートの詳細な洞察は、次の場所で入手できます:@ https://www.reportocean.co.jp/industry-reports/water-treatment-chemicals-and-technology-market
用途別
エンドユーザー途別
日本政府の水質基準強化と上下水道の官民連携政策が、水処理薬品と技術市場に与える投資・調達への影響
日本国内では、水質管理の強化と上下水道事業の持続可能性確保が、水処理技術への投資判断に影響しています。環境省は2026年4月1日から、代表的な有機フッ素化合物であるペルフルオロオクタンスルホン酸とペルフルオロオクタン酸を水道水の水質基準項目に位置付け、両物質の合算値を1リットル当たり50ナノグラム以下とする基準を施行しました。水道事業者等には基準の遵守と水質検査が義務付けられ、適切な監視や必要に応じた低減対策が求められています。
また、国土交通省は上下水道分野で「水の官民連携」を推進し、施設管理や更新に民間の技術・運営能力を活用する環境整備を進めています。経済産業省も水ビジネスの海外展開に関する取り組みを進めています。これらの政策は、検査・監視装置、吸着・ろ過技術、施設保守などの事業機会を検討するうえで重要です。ただし、規制への適合性や処理効果は技術ごとに確認する必要があり、政策の存在だけで個別案件の受注や投資回収が保証されるわけではありません。
水の再利用と資源循環を収益機会に変えるには何が必要か、国内製造業と海外水インフラ需要を結ぶ事業戦略
水処理薬品と技術市場では、処理後の水を放流するだけでなく、再び産業活動に利用する考え方が重要性を増しています。工場内で処理水を冷却用水や洗浄用水などに再利用できれば、用途や水質条件によっては新規取水への依存を抑えられます。一方、再利用設備の導入には、必要な水質を安定的に確保する技術と、設備投資に見合う経済性が求められます。
このため、薬品処理、膜分離、監視装置、運転管理を個別に販売するよりも、顧客の水利用工程全体を捉えた提案が競争上の強みとなる可能性があります。海外展開では、地域ごとの水質、電力事情、運転人材、調達制度の違いも考慮しなければなりません。日本企業が持つ高度な水処理技術を事業化する際には、装置の輸出だけに依存せず、現地での保守、薬品供給、人材育成まで対応できる体制が重要です。長期契約や運転支援を含む事業モデルは、顧客との継続的な関係構築につながります。
水処理薬品と技術市場で競争優位を築く条件とは、原材料価格・規制対応・人材不足が経営判断に及ぼすリスク
市場の拡大予測は、すべての参入企業に同じ収益機会が生まれることを意味しません。水処理薬品の事業では、原材料価格や物流費の変動が利益率に影響する可能性があります。設備関連では、導入費用の高さ、部品の調達期間、保守要員の不足が顧客の投資決定を遅らせる要因となり得ます。また、処理対象となる物質や適用規制が変化した場合には、既存設備の性能評価や運転条件の見直しが必要になることもあります。デジタル監視を導入する施設では、通信障害や不正アクセスへの備えも欠かせません。
競争面では、価格を抑えた標準的な製品と、高度な技術支援を伴う製品・サービスとの間で、顧客が重視する価値が異なります。そのため、企業には自社の強みが価格競争力にあるのか、処理性能、運転支援、規制対応力にあるのかを明確にすることが求められます。技術の優位性を示すだけでなく、実際の運転費用と処理成果を検証可能な形で提示する能力が、受注競争を左右すると考えられます。
地域別
北アメリカ
ヨーロッパ
このレポートを購入する前に質問があれば問い合わせるか共有する @ https://www.reportocean.co.jp/request-sample/water-treatment-chemicals-and-technology-market
アジア太平洋
中東・アフリカ(MEA)
南アメリカ
2035年を見据えた経営者の投資判断、水処理薬品と技術市場で持続的な収益基盤を構築するための優先課題
2035年に2,718億米ドルへの拡大が予測される水処理薬品と技術市場では、事業規模の拡大そのものよりも、どの顧客課題に対して継続的な価値を提供できるかが重要になります。経営者や投資家が優先して評価すべき項目は、対象顧客の水処理需要、技術の実証状況、規制への適合性、設備の維持費用、継続収益の可能性です。既存事業を持つ企業であれば、薬品供給と設備保守の連携を強化することで、顧客との関係を深化させる余地があります。
新規参入企業には、水の再利用、高度な水質監視、特定用途向け処理技術など、自社の専門性を発揮できる領域の選定が求められます。また、海外展開では技術の優秀さだけでなく、現地の運営条件に適した事業設計が欠かせません。今後の投資判断では、短期的な設備販売収入と長期的な運転支援収入を分けて評価し、顧客の費用削減効果と事業者側の収益性を両立できる案件を選別することが、持続的な成長につながると考えられます。
日本玩具市場、2035年に向けて企業はどこに成長機会を見いだせるのか
2035年までに水処理薬品・技術市場の成長を最も押し上げる需要分野はどこか?
経営層にとって重要なのは、市場規模の拡大そのものではなく、今後10年間でどの用途・産業が投資需要を生み出すかという点です。水不足、工業用水需要、都市インフラ更新、排水規制の強化などを踏まえ、企業が長期的な成長市場を見極めるための視点を提示します。
2035年に向けて企業は水処理薬品と技術のどの領域へ投資すべきか?
市場が2025年の1,801億米ドルから2035年に2,718億米ドルへ拡大する中、経営者や事業開発責任者が注目すべきなのは、単純な市場拡大ではなく、薬品、膜、ろ過、デジタル制御などの技術領域における投資余地です。今後10年間の競争力を左右する領域を考えるテーマです。
水処理市場の成長は既存企業と新規参入企業の競争構造をどう変えるのか?
CAGR 4.2%の安定成長が見込まれる市場では、単なる需要増加だけでなく、技術高度化やサービス化によって競争優位性が変化する可能性があります。CEOや経営企画部門にとって、既存プレイヤーがどこで優位性を築き、新規参入企業にどのような機会が生まれるのかを考える重要な論点です。
水不足と環境規制の強化は、今後10年間の水処理ビジネスをどう変えるのか?
水資源への圧力と環境負荷低減への要求が強まる中、水処理は単なるコスト項目から、事業継続性やサステナビリティを左右する戦略領域へ変化しています。企業の設備投資、製造プロセス、再利用技術への需要がどのように変わるのかを捉える、高位意思決定者向けのテーマです。
2035年の水処理市場で企業が長期的な競争優位を確保するには何が必要か?
今後10年間の市場成長を取り込むには、製品販売だけでなく、省エネルギー化、資源循環、スマート水処理、運用効率化などを含む総合的な価値提供が重要になります。CEO、創業者、事業戦略責任者が「どこに資本・技術・人材を配分すべきか」を判断するための長期戦略型テーマとして設計できます。
注:本レポートの現在の範囲を超える追加データ、具体的な分析、またはカスタマイズされた情報が必要な場合は、ご要望にお応えいたします。当社のカスタマイズサービスを通じて、お客様のビジネス目標に沿ったコンテンツを調査・作成し、ご提供いたします。具体的なご要望をお知らせいただければ、当社のチームがレポートを修正し、お客様の期待に沿う内容となるよう対応いたします。
■レポートの詳細内容・お申込みはこちら @ https://www.reportocean.co.jp/industry-reports/water-treatment-chemicals-and-technology-market
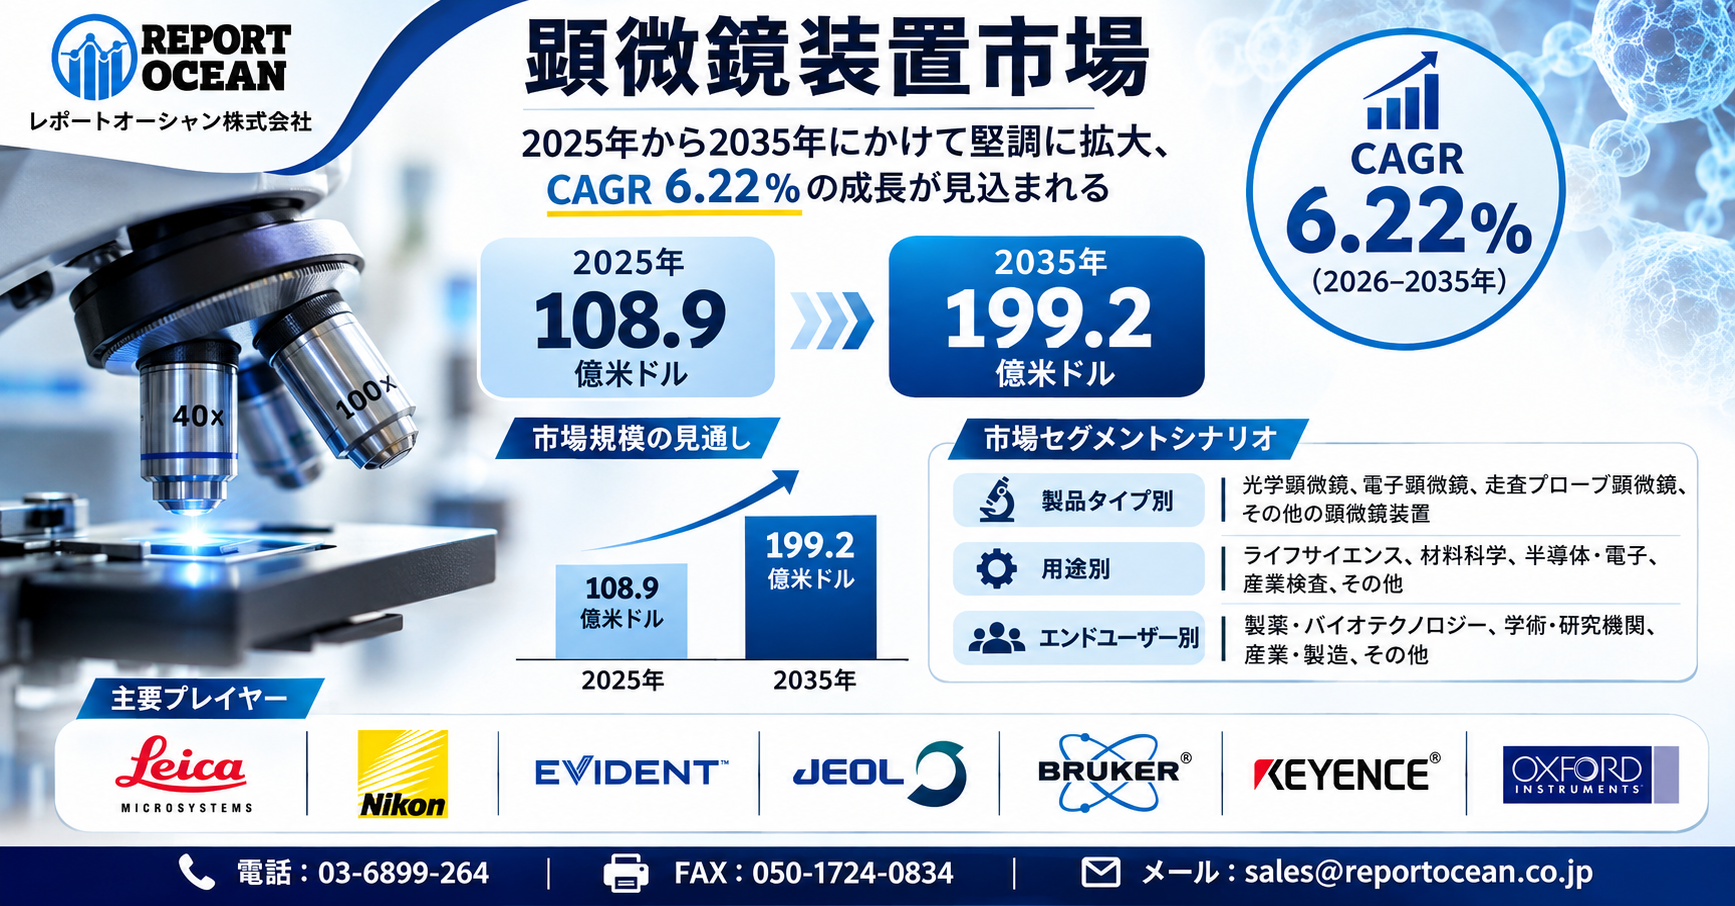
顕微鏡装置市場は、2025年の108億9,000万米ドルから2035年には199億2,000万米ドルに達すると予測されており、2026年から2035年の予測期間にかけて年平均成長率(CAGR)6.22%で見込まれています。この成長見通しは、顕微鏡が従来の研究室向け観察機器から、製造品質の高度化、医療研究の精密化、次世代材料の開発を支える重要な分析基盤へと役割を広げていることを示唆しています。
特に半導体の微細化、電子部品の高密度化、生命科学における細胞解析の高度化は、高精度な観察・測定技術への継続的な需要につながると考えられます。企業経営の観点では、顕微鏡装置への投資は研究開発能力を強化するだけでなく、不良品の発生抑制、製品開発期間の短縮、製造工程の信頼性向上にも関わります。今後は装置の性能だけでなく、導入によって得られる経済的効果を明確に示せる企業が、競争上の優位性を確立する可能性があります。
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/request-sample/microscopy-devices-market
顕微鏡装置市場全体で、技術の世代交代が進んでいます。学術研究所、病院、診断センター、産業施設において依然として最大の導入台数を占める従来の卓上型光学システムは、より高い解像度、高度な自動化、および改良された定量分析機能を備えた先進的なイメージングプラットフォームによって、補完されたり置き換えられたりすることが増えています。この進化は、標準的な明視野顕微鏡と位相差顕微鏡から、蛍光顕微鏡、共焦点顕微鏡、超解像顕微鏡、多光子顕微鏡、デジタル病理学、電子顕微鏡技術へと広がっています。これらの新しいプラットフォームにより、研究者はますます微細なスケールの構造を可視化できるだけでなく、分子の局在、細胞間の相互作用、組織構造、動的な生物学的プロセスといった多次元的な情報を捉えることが可能になっています。
卓上型極低温電子顕微鏡プラットフォームは、この変革の重要な一例です。よりコンパクトで利用しやすい極低温電子顕微鏡(クライオ-EM)システムが登場したことで、これまで国立研究所、集中型コア施設、あるいは大規模な専門研究センターに大きく依存していた中規模の研究機関においても、構造に基づく創薬と高解像度の構造生物学の技術が身近なものになりつつあります。インフラ要件を軽減し、装置の操作を簡素化することで、これらのプラットフォームは、タンパク質、複合体、その他の生物試料に対する高解像度の構造解析へのアクセスを拡大することができます。これにより、製薬会社、バイオテクノロジー企業、大学、そして新興の研究機関が、創薬プロセスのより早い段階で構造情報を活用する機会が生まれています。
また、デジタルカメラ、オートフォーカス、電動ステージ、計算機画像処理、人工知能の統合も、この世代交代を後押ししています。最新の顕微鏡プラットフォームでは、画像取得と自動セグメンテーション、物体認識、細胞計数、分類、定量測定を組み合わせる傾向が強まっています。AIを活用したワークフローにより、手動による解釈への依存度を低減し、研究室がはるかに大規模な画像データセットを処理できるようになります。これは、研究者が数千枚の画像と検体を分析する必要が生じうる、創薬スクリーニング、病理学、がん研究、神経科学、発生生物学、および細胞ベースのアッセイにおいて、特に有用です。
もう一つの重要な進展は、単体の装置ではなく、ネットワーク化され、ワークフロー重視の顕微鏡システムへの移行です。高度なシステムでは、顕微鏡を実験室情報システム、画像管理プラットフォーム、クラウド環境、ロボットによる試料処理、およびハイスループットスクリーニングシステムと統合することが可能です。スライドの自動スキャンとデジタル病理学により、顕微鏡の役割は単なる画像取得にとどまらず、検索と共有可能なデジタルデータセットへと拡大しています。同時に、検出器、レーザー、電子源、光学部品、試料調製、および画像再構成技術の進歩により、感度と解像度の向上が図られる一方で、撮影時間の短縮も実現されています。
主要市場のハイライト
顕微鏡装置市場は、2025年に108億9,000万米ドルの規模となり、2035年までに199億2,000万米ドルに達すると予測されています。これは、高解像度イメージング、デジタル顕微鏡、自動化、および定量的画像解析に対する需要の高まりに支えられ、2026年から2035年にかけて年平均成長率(CAGR)6.22%で拡大すると見込まれています。
2025年には、ライフサイエンス、臨床診断、学術研究、製薬とバイオテクノロジー研究所、および産業用品質管理の各分野で広く採用されていることを背景に、光学顕微鏡が市場を独占しました。また、蛍光顕微鏡、共焦点顕微鏡、多光子顕微鏡、超解像顕微鏡システムの採用拡大も、このセグメントの価値提案を強化しています。
2025年には、アジア太平洋地域が最大の収益面シェアを占めました。これは、中国、日本、韓国、台湾などの市場における、半導体と電子機器製造、バイオテクノロジーと製薬研究、ナノテクノロジー、先端材料開発、および精密製造の堅調な成長に支えられたものであります。
半導体の微細化と生命科学研究の高度化が顕微鏡装置市場の需要構造を変える理由
顕微鏡装置市場の成長を支える重要な要素として、半導体製造における微細構造の観察需要と、生命科学分野における高精度な画像解析の必要性が挙げられます。半導体分野では、製造工程が複雑になるほど微小な欠陥や材料構造を把握する重要性が高まり、電子顕微鏡などの高度な分析装置が研究開発や品質評価で活用されます。一方、医療・生命科学分野では、細胞内の構造や生体組織の変化を詳細に観察する技術が、疾患研究や創薬研究の進展を支えています。
さらに、電池材料、機能性薄膜、複合材料などの研究領域でも、微細構造と材料特性の関係を解明するための観察技術が重要です。こうした用途の広がりは、顕微鏡装置市場を特定の研究分野に依存しない産業基盤へと発展させる可能性があります。今後の需要を判断する際には、研究費の増減だけでなく、各産業における製造技術の高度化と分析工程の重要性を合わせて評価する必要があります。
産業分析を含むこの戦略レポートの無料サンプルをダウンロードする:@ https://www.reportocean.co.jp/request-sample/microscopy-devices-market
主要企業のリスト:
光学顕微鏡・電子顕微鏡・走査型プローブ顕微鏡の用途別需要から探る高付加価値ビジネスの可能性
顕微鏡装置市場における商業機会は、装置の種類と利用目的によって大きく異なります。光学顕微鏡は教育、医療、製造現場など幅広い用途を持ち、蛍光観察や共焦点観察を利用する高度な研究では、画像取得性能と解析機能の組み合わせが重要になります。電子顕微鏡は半導体、金属、電池材料などの微細構造解析で価値を発揮し、走査型プローブ顕微鏡は表面形状や局所的な物性を評価する研究で活用されます。
注目すべき点は、顧客が求める価値が単純な倍率や解像度だけではなくなっていることです。測定時間の短縮、操作の容易さ、分析結果の再現性、専門技術者による支援なども購入判断を左右します。そのため、装置本体の販売に加え、画像解析ソフトウエア、保守契約、試料作製支援、利用者向け研修などを組み合わせた事業には収益機会が考えられます。ただし、各装置分野の市場規模や成長順位については、個別の需要データによる検証が欠かせません。
人工知能による画像解析と観察工程の自動化が顕微鏡装置市場にもたらす産業変革
顕微鏡装置の進化において、人工知能と自動化技術の組み合わせは重要な競争要素になりつつあります。従来の顕微鏡観察では、画像の取得、対象物の識別、特徴量の測定、結果の整理などに専門知識と作業時間が必要でした。画像解析技術を活用すれば、細胞の計数、微小欠陥の候補抽出、材料組織の分類などの作業を効率化できる可能性があります。
また、自動焦点調整、試料位置の制御、複数画像の連続取得といった機能を統合することで、観察工程全体の生産性向上も期待されます。ただし、人工知能による判定には誤認識や学習データの偏りが生じる可能性があり、重要な品質判断では人による検証と結果の追跡可能性を確保する必要があります。今後の競争では、画像の鮮明さに加えて、分析に必要な時間、結果の信頼性、既存の研究・製造システムとの連携能力が、装置の付加価値を左右すると考えられます。
日本政府が2026年に推進する先端研究基盤の刷新政策は顕微鏡装置市場の設備投資をどう変えるのか
日本では、文部科学省が研究設備の高度化と共同利用を推進しており、顕微鏡装置市場に関係する研究基盤の整備が進められています。2026年には「先端研究基盤刷新事業」の公募と採択が行われ、大学や研究機関における先端設備の整備、共同利用、技術専門人材の配置を支援する取り組みが具体化しました。また、「マテリアル先端リサーチインフラ」では、大学・研究機関が連携して高度な計測・分析設備の共同利用と研究データの活用を推進しています。
こうした政策は、研究機関が高額な装置を個別に所有する方式だけでなく、設備を共同利用する仕組みの重要性を高める可能性があります。装置関連企業にとっては、大学・公的研究機関向けの供給、遠隔操作、保守管理、利用者支援などが事業機会となり得ます。一方、政策による支援はすべての装置購入に自動的に適用されるものではありません。対象事業の公募条件、調達手続き、研究データの管理要件、設備運用体制を確認することが、適切な事業参入と投資判断の前提になります。
セグメンテーションの概要
顕微鏡の種類別
用途別
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/industry-reports/microscopy-devices-market
エンドユーザー別
顕微鏡装置の販売から分析サービス・共同利用へと広がる新たな収益モデルと顧客獲得戦略
顕微鏡装置市場で中長期的な収益成長を目指す企業には、装置を販売して取引を完結させる従来型の事業から、継続的な顧客支援を通じて価値を提供する事業への展開が選択肢となります。高度な電子顕微鏡などは、装置の購入費だけでなく、設置環境の整備、保守、運用人材の確保にも費用がかかるため、利用頻度によっては共同利用や外部委託のほうが合理的な場合があります。
このような顧客に対して、試料分析の受託、装置利用時間に応じた課金、遠隔観察支援、専門技術者による測定サービスなどを提供する事業モデルが考えられます。研究機関向けには高精度分析と研究支援、製造業向けには迅速な品質評価と稼働安定性など、顧客ごとに提案内容を変えることが重要です。加えて、導入後の操作教育や定期的な性能確認を継続的に提供できれば、顧客との長期的な関係構築にもつながります。企業が検討すべきなのは装置販売台数の拡大だけでなく、顧客の利用工程全体から収益を生み出す仕組みです。
顕微鏡装置市場で投資判断を左右する価格競争・専門人材不足・供給網リスクへの対応
成長が期待される顕微鏡装置市場でも、投資回収を確実にするには複数の課題を検討する必要があります。高性能装置では初期投資に加え、保守契約、消耗部品、設置環境、専門技術者の育成などが長期的な費用負担となります。さらに、精密光学部品、電子部品、検出器などの調達条件が変化すれば、装置の製造費や納入期間に影響する可能性があります。医療・研究用途では測定結果の信頼性や記録管理が重視され、用途によっては関連する規制や品質管理要件への対応も必要です。
また、画像データを外部システムと連携させる場合には、情報漏えいや不正アクセスへの対策が欠かせません。競争面では、単純な価格引き下げよりも、装置の稼働率、分析精度、操作性、保守対応を含めた総所有費用で差別化する戦略が重要になります。持続的な競争力を確保する企業は、部品調達先の分散、技術者育成、顧客ごとの運用支援体制を組み合わせ、製品性能以外の領域にも競争優位を築くと考えられます。
地域別
北アメリカ
ヨーロッパ
このレポートを購入する前に質問があれば問い合わせるか共有する @ https://www.reportocean.co.jp/request-sample/microscopy-devices-market
アジア太平洋
中東・アフリカ(MEA)
南アメリカ
2035年を見据えた顕微鏡装置市場への投資戦略――日本企業が研究開発・製造・サービスで優先すべき経営判断
2035年に199億2,000万米ドルへ拡大すると予測される顕微鏡装置市場は、精密計測技術とデータ活用能力を組み合わせる企業にとって、中長期的な事業機会を検討する対象となります。しかし、市場全体の成長率だけを根拠に設備投資や新規参入を決定することは適切ではありません。経営陣は、半導体、医療・生命科学、先端材料、産業用品質検査などの顧客分野を区分し、それぞれの設備更新需要、求められる測定性能、予算制約、競争状況を把握する必要があります。
製造企業には高精度化と操作の自動化、技術提供企業には画像解析とデータ管理、販売・サービス企業には専門的な保守支援と顧客接点の強化が重要な検討課題となります。さらに、設備の共同利用や分析業務の外部委託が顧客の投資判断に与える影響も見極めるべきです。これからの成長戦略で重視すべきなのは、顕微鏡装置をどれだけ販売できるかという視点だけではありません。顧客の研究開発と製造工程において、どのような成果を生み出し、その価値を継続的な収益に転換できるかが、2035年に向けた競争力を左右する重要な判断基準となります。
顕微鏡装置市場、2035年に向けて企業はどこに成長機会を見いだせるのか
2035年に向けて、顕微鏡装置市場の成長を最も大きく左右する技術シフトは何か?
顕微鏡装置市場は2025年の108億9,000万米ドルから2035年には199億2,000万米ドルへ拡大し、2026~2035年にCAGR 6.22%で成長すると見込まれています。今後10年間では、単なる高倍率化だけでなく、高解像度化、自動化、デジタル化、AIを活用した画像解析などが、研究・診断・製造現場における装置選定の基準を変える可能性があります。経営層にとっては、この技術転換が自社の製品ポートフォリオや研究開発投資にどのような影響を与えるかが重要な問いになります。
2030年代に向けて、どの顕微鏡技術・用途領域が企業の成長投資先になり得るのか?
市場全体の拡大だけを見るのではなく、今後10年間で需要がどこへ移動するのかを見極めることが重要です。研究機関、ライフサイエンス、医療、半導体、材料、ナノテクノロジーなど、顕微鏡装置の用途は幅広く、用途ごとに求められる性能や導入目的も異なります。経営者や事業責任者にとっては、成長性の高い用途と技術を特定し、限られた設備投資やR&D予算をどこへ配分するかが競争力を左右するテーマになります。
AI・自動化・デジタルイメージングの進展は、顕微鏡装置メーカーの競争ルールをどう変えるのか?
今後の競争では、光学性能やハードウェア仕様だけでなく、画像取得後の解析、データ処理、自動観察、ワークフロー統合まで含めた総合的な価値が重要になる可能性があります。特に大量の画像データを扱う研究・製造現場では、観察作業の効率化や解析時間の短縮が導入判断に影響します。企業側には、装置単体を販売するモデルから、ソフトウェアや解析機能を組み合わせた高付加価値型の事業モデルへ移行できるかという経営課題が生じます。
2035年までの市場拡大を取り込むために、企業はどの地域・顧客層・用途へ先行投資すべきか?
市場が約108.9億米ドルから約199.2億米ドルへ拡大する中、すべての地域や顧客を同じように狙う必要はありません。研究開発投資、医療・診断需要、半導体・先端材料などの産業用途を見極めながら、地域ごとの需要構造に合わせた販売網、技術サポート、パートナーシップを構築することが重要になります。CEOや事業戦略担当者にとっては、「市場が伸びるか」だけではなく、「どこで、誰に、どの価値を提供すれば成長を収益化できるか」がより重要な判断材料になります。
2035年までの市場拡大を前提に、顕微鏡装置企業はM&A・提携・R&Dをどのように組み合わせるべきか?
今後10年間の成長を確実に取り込むには、自社開発だけに依存するのではなく、光学技術、画像解析、AI、ソフトウェア、試料分析などの周辺技術との連携も選択肢になります。市場規模が拡大する一方で、技術革新のスピードが速まれば、単一製品の性能差だけで競争優位を維持することは難しくなります。そのため経営層にとっては、どの技術を自社で保有し、どの領域を外部パートナーと補完するのかという「10年先を見据えた技術ポートフォリオ」の設計が重要になります。
注:本レポートの現在の範囲を超える追加データ、具体的な分析、またはカスタマイズされた情報が必要な場合は、ご要望にお応えいたします。当社のカスタマイズサービスを通じて、お客様のビジネス目標に沿ったコンテンツを調査・作成し、ご提供いたします。具体的なご要望をお知らせいただければ、当社のチームがレポートを修正し、お客様の期待に沿う内容となるよう対応いたします。
■レポートの詳細内容・お申込みはこちら @ https://www.reportocean.co.jp/industry-reports/microscopy-devices-market
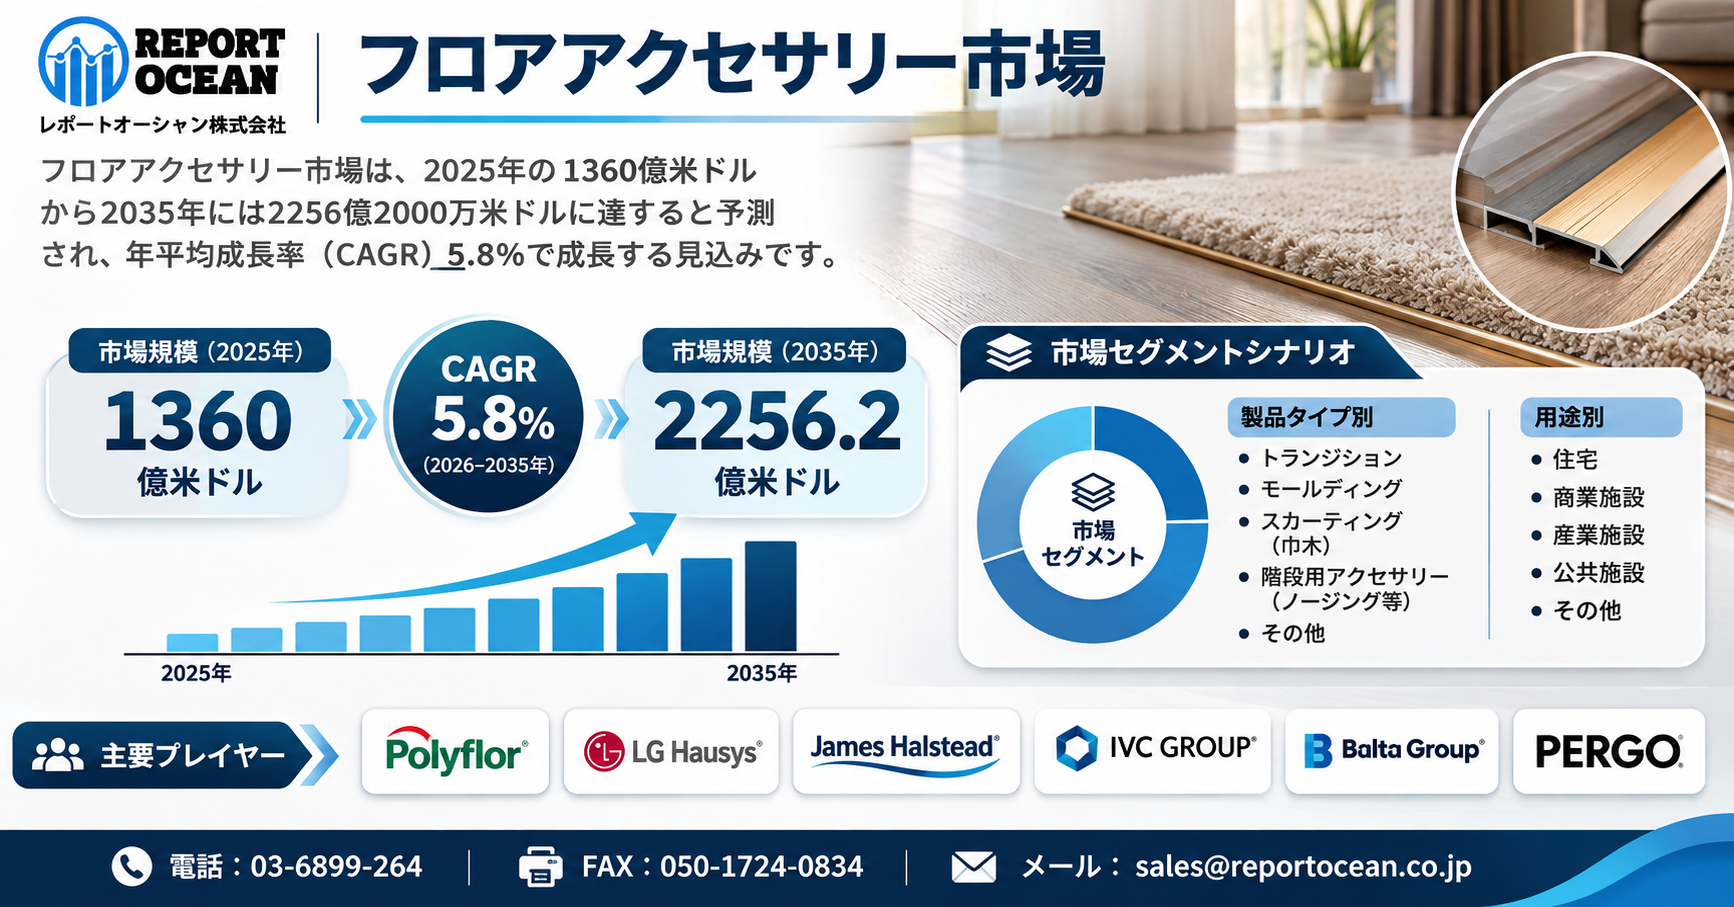
フロアアクセサリー市場は、2025年の1360億米ドルから2035年には2256億2000万米ドルに達すると予測されており、2026年から2035年の予測期間にかけて年平均成長率(CAGR)5.8%見込まれています。住宅の新築や改修、商業施設の整備、既存建築物の維持管理を背景に、床面の保護と快適性を支える製品への関心が高まっています。
フロアアクセサリーには、フロアマット、ラグ、床面保護材、滑り止め用品、見切り材、幅木、床下敷き材などが含まれ、住宅から商業施設、産業施設まで幅広い用途があります。注目すべきは、これらの製品が単なる装飾用品ではなく、安全性、清掃効率、床材の耐久性、空間全体の価値を左右する要素として評価される可能性です。企業経営者にとっては、製品単体の販売拡大だけでなく、建築資材、内装設計、施設管理を結び付けた新たな収益モデルを検討する機会となります。
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/request-sample/floor-accessories-market
この市場には、フロアマット、フロアパッド、フロアトリム、フロアプロテクター、下地材、段差調整プロファイル、エッジプロテクター、スロープ、接着剤、および床材システムの機能性、安全性、耐久性、快適性、美観を向上させるために設計されたその他の補完的な床材ソリューションなど、多岐にわたる製品が含まれています。これらの付属品は、主要な床面を湿気、汚れ、傷、衝撃、頻繁な通行、日常的な摩耗から保護すると同時に、施工品質を向上させ、床の耐用年数を延ばすための補助的な構成要素として機能します。
フロアマットは重要な製品カテゴリーであり、エントランスマット、疲労軽減マット、装飾用マット、および特殊な産業用マットが含まれます。これらは、建物の入口での汚れや湿気の抑制、滑り止めの向上、作業員の快適性の向上、およびメンテナンス負担の軽減のために、ますます広く利用されています。フロアパッドやプロテクターは、家具、機器、家電製品の下に敷いて、傷、へこみ、振動、表面の損傷を防ぐために使用され、家庭、オフィス、ホスピタリティ施設、倉庫、製造現場など、幅広い環境で活用されています。
フロアートリム、モールディング、トランジションプロファイル、エッジプロテクターは、異なる床材間の継ぎ目を滑らかにし、露出したエッジを欠け、剥離、衝撃から保護することで、機能面と美観面の双方でメリットをもたらします。さらに、下地材および関連する支持材は、遮音性、防湿性、断熱性、緩衝性、および寸法安定性の向上をもたらすため、快適性と長期的な性能が重視される床材施工において重要な構成要素となっています。
フロアアクセサリーの需要は、住宅、商業、工業の各分野に及んでおり、製品の要件は、通行量、安全基準、環境条件、デザインの好みによって異なります。住宅ユーザーは、住宅のリフォームやインテリアの改装プロジェクトの一環として、マット、床保護材、下地材、装飾用アクセサリーを購入する傾向が強まっています。オフィス、小売店、ホテル、医療施設、レストランなどの商業施設では、高い人通りに対応し、職場や来訪者の安全を確保するために、耐久性があり、メンテナンスが容易で、滑りにくいフロアアクセサリーが求められています。一方、工業施設では、機械、化学物質、温度変化、そして絶え間ない動きに耐えられる、頑丈なゴム、ビニール、複合素材製の製品が好まれています。
主要な市場のハイライト
フロアアクセサリー市場は、2025年に1360億米ドルの規模となり、2035年までに2256億2000万米ドルに達すると予測されています。これは、世界的な建設、リフォーム、インテリア改修活動の増加に後押しされ、2026年から2035年にかけて年平均成長率(CAGR)5.8%で拡大する見込みです。
ラグやカーペットは、美的魅力、快適性、断熱性、吸音性、床保護効果といった利点を兼ね備えていることから、市場で最大のシェアを占めています。住宅、ホスピタリティ、オフィス、小売環境において、装飾的かつ機能的な床材ソリューションへの需要が高まっていることが、このセグメントの成長を後押ししています。
持続可能な素材、カスタマイズされたデザイン、そしてオンライン小売の拡大が市場の成長を牽引しています。メーカーは、リサイクル素材、天然繊維、環境負荷の低い化合物、耐久性に優れた合成素材を使用したフロアアクセサリーの開発をますます進めており、一方、Eコマースプラットフォームでは、特殊なマット、グリッパー、プロテクター、トリム、その他のフロアアクセサリーへのアクセスが向上しています。
新築需要だけでは説明できない市場拡大――住宅改修と建物の長寿命化が生み出す継続的な需要
フロアアクセサリー市場の成長を考えるうえで重要なのは、新築建築物の増加だけに依存しない需要構造です。既存住宅の改装、商業施設の内装更新、オフィス環境の改善、公共施設の維持管理などでは、床材そのものを全面的に交換せず、周辺部材を更新することで快適性や安全性を高める選択肢があります。特に、人の往来が多い施設では、床面の摩耗防止や滑りにくさ、清掃のしやすさが日常的な管理課題となります。
また、住宅では生活様式の変化に応じて、遮音性、足元の快適性、家具による傷の防止などが購入判断に影響します。こうした需要は、建物の完成時だけでなく、その後の使用期間を通じて発生する点に特徴があります。メーカーや販売事業者が長期的な収益を確保するには、初回導入に加えて交換、補修、追加購入までを含めた顧客との継続的な接点を構築することが重要になります。
▼ 無料サンプル提供中(レポートの詳細内容・お申込みはこちら)▼ @ https://www.reportocean.co.jp/request-sample/floor-accessories-market
主要企業のリスト:
住宅向けと業務用では収益機会が異なる――用途別の課題を解決する製品戦略が競争力を左右
市場機会を的確に捉えるためには、住宅、商業施設、産業施設を同一の販売戦略で扱わないことが重要です。住宅向けでは、室内装飾との調和、手入れの容易さ、適切な価格、床材との相性などが消費者の選択を左右します。一方、商業施設や宿泊施設では、耐摩耗性、清掃作業の効率、外観の維持、交換のしやすさなど、施設運営に直結する機能が求められます。
工場や物流施設では、使用環境に応じた耐久性や作業時の安全性が重要な検討項目です。この違いは、製品構成だけでなく、販売方法や価格設定にも影響します。住宅向けでは豊富なデザインや購入しやすさが差別化要因となる一方、業務用では施工品質、交換周期、保守対応を含めた提案が付加価値につながります。企業は用途別の採算性を評価し、単価の高さだけでなく、継続購入や長期契約につながる顧客層を見極める必要があります。
素材開発と人工知能の活用がフロアアクセサリー市場を変える――製品の高機能化から需要予測まで広がる可能性
今後の市場で競争力を左右する要素の一つが、素材技術と業務のデジタル化です。フロアアクセサリーでは、耐久性、滑り止め性能、遮音性、耐水性、清掃のしやすさなど、使用環境に応じた機能の組み合わせが製品価値を高めます。住宅や施設の用途ごとに適した素材を選定できれば、過剰な仕様によるコスト増加を抑えながら顧客満足度を改善できる可能性があります。
さらに、人工知能を活用した需要予測、在庫管理、販売履歴の分析、製品提案の高度化も検討対象となります。例えば、施設の利用状況や過去の交換履歴を分析し、適切な更新時期を提案する仕組みは、保守サービスの価値向上につながると考えられます。ただし、こうした技術の導入効果は企業規模や業務環境によって異なります。経営判断では、技術の新規性よりも、在庫削減、施工時間の短縮、品質安定化といった具体的な効果を検証することが欠かせません。
セグメンテーションの概要
製品タイプ別
素材別
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/industry-reports/floor-accessories-market
エンドユーザー別
流通チャネル別
日本政府の住宅省エネ政策と資源循環方針――フロアアクセサリー関連企業が把握すべき制度と事業機会
日本では、建築物の省エネルギー化と資源循環の推進が、内装・建材関連企業の中長期的な事業環境に影響を与えています。国土交通省が所管する建築物省エネ法の改正により、2025年4月から原則すべての新築住宅・非住宅に省エネ基準への適合が義務付けられました。また、国土交通省、環境省、経済産業省が連携する「住宅省エネ2026キャンペーン」では、省エネ住宅の新築や一定の住宅改修を支援しています。
これらはフロアアクセサリー全般に直接補助金を交付する制度ではありませんが、関連する住宅改修需要を考えるうえで重要です。さらに、環境省が推進する第五次循環型社会形成推進基本計画では、資源循環を重視した経済への移行が掲げられています。関連企業には、再生可能な素材の活用、廃棄物削減、製品の長寿命化を進める余地があります。実際の事業展開では、対象製品に適用される建築関連基準や補助制度の要件を個別に確認する必要があります。
価格競争から持続可能な価値競争へ――原材料調達と製品寿命を見直す企業に広がる事業機会
フロアアクセサリー市場では、製品の販売価格だけでなく、原材料の選定から製造、施工、使用後の処理に至るまでの総合的な価値が、今後の競争要因となる可能性があります。ゴム、樹脂、繊維、木材、金属などを使用する製品では、材料特性によって耐久性、加工性、清掃性、交換の容易さが異なります。調達価格だけを優先すると、品質のばらつきや交換頻度の増加が、結果として顧客側の維持管理費を押し上げる場合もあります。
一方、長期間使用できる設計や、部分交換が可能な構造は、製品の経済性を高める要因になります。環境配慮型製品についても、再生材の使用を訴求するだけではなく、品質、安全性、供給安定性との両立が不可欠です。製造企業にとっては、原材料の調達先を分散し、品質管理体制を強化するとともに、製品の使用期間全体を通じた費用を顧客に説明できる仕組みが重要になります。
地域別
北アメリカ
ヨーロッパ
このレポートを購入する前に質問があれば問い合わせるか共有する @ https://www.reportocean.co.jp/request-sample/floor-accessories-market
アジア太平洋
中東・アフリカ(MEA)
南アメリカ
市場拡大の裏側にある経営リスク――原材料価格、品質基準、販売経路の変化をどう乗り越えるか
2035年に向けた成長予測は事業機会を示す一方、市場拡大がすべての企業の収益増加につながるわけではありません。フロアアクセサリー関連企業が注意すべき課題には、原材料価格の変動、物流費の上昇、製品の低価格競争、供給網の不安定化、施工人材の確保などがあります。また、販売のデジタル化が進む場合には、消費者が価格や仕様を比較しやすくなるため、製品の差別化が難しくなる可能性もあります。さらに、滑り止め性能や耐久性などを訴求する製品では、用途に適した試験と品質表示の信頼性が重要です。
顧客情報や取引情報を扱う販売システムでは、情報管理と安全対策にも配慮が求められます。こうした環境の中で競争力を維持する企業には、価格だけで販売を拡大するのではなく、品質保証、製品選定の支援、安定供給、施工後の対応を組み合わせる姿勢が必要です。顧客が継続して購入する理由を明確にできるかが、持続的な成長を左右します。
2035年を見据えた経営戦略――フロアアクセサリー市場で新たな収益基盤を築くために必要な投資判断
今後のフロアアクセサリー市場で重要になるのは、市場全体の成長率を追いかけることよりも、企業が優位性を確立できる用途と顧客を明確にすることです。製造企業は、既存製品の機能向上に加え、施工の容易さや交換作業の効率を高める設計への投資を検討する必要があります。流通企業には、住宅向けの幅広い品ぞろえと、業務用顧客に対する専門的な提案を使い分ける戦略が求められます。
また、海外展開を検討する場合には、地域ごとの建築慣行、消費者の嗜好、調達条件、品質基準の違いを把握することが重要です。投資家や経営幹部にとっては、売上高の拡大だけでなく、製品別の利益率、顧客維持率、調達コスト、交換需要の安定性を評価する視点が欠かせません。2035年に向けた成長機会を持続的な企業価値に転換するには、優先市場を絞り込み、製品開発、販売網、供給体制への投資を段階的に実行することが合理的な選択となるでしょう。
フロアアクセサリー市場、2035年に向けて企業はどこに成長機会を見いだせるのか
今後10年間、フロアアクセサリー市場は企業にとってどれほど魅力的な投資先となるのか?
フロアアクセサリー市場は、2025年の1,360億米ドルから2035年には2,256億2,000万米ドルへ拡大し、2026年から2035年にかけて**CAGR 5.8%**で成長すると予測されています。今後10年間を見据える企業にとって重要なのは、市場規模そのものだけではなく、この継続的な需要拡大をどの事業機会につなげられるかという点です。CEOや経営戦略担当者は、単なる販売数量の拡大ではなく、長期的な需要の安定性、収益性、製品ポートフォリオ、地域展開を含めて投資余地を判断する必要があります。
2035年までの市場成長を取り込むために、企業はどのフロアアクセサリー分野へ投資すべきか?
今後10年間の市場拡大では、企業がすべての製品領域に均等に投資するのではなく、需要拡大の恩恵を受けやすい領域を見極めることが重要になります。経営層にとっては、既存製品の販売拡大だけでなく、顧客ニーズの変化に対応した製品開発、付加価値の高いアクセサリー、施工・メンテナンス関連需要などを含め、どこに資本と人材を集中させるかが2035年に向けた競争力を左右するテーマになります。
フロアアクセサリー市場で競争優位を確立する企業は、今後10年間で何を変える必要があるのか?
CAGR 5.8%という中長期的な成長環境では、市場全体の拡大だけに依存する企業と、製品差別化や顧客接点の強化によってシェアを獲得する企業との間で競争力の差が生じる可能性があります。特に経営陣や事業責任者にとっては、価格競争への依存を避けながら、製品品質、デザイン、耐久性、施工性、顧客体験などをどのように価値として提供するかが重要な経営課題となります。
2035年に向けて、フロアアクセサリー市場の需要構造は企業の事業モデルをどう変えるのか?
市場が1,360億米ドル規模から2,256億2,000万米ドル規模へ拡大するなか、企業に求められるのは現在の需要を追うだけではなく、今後10年間で顧客が何を重視するようになるのかを先回りして捉えることです。製品単体の販売から、より長期的な顧客関係、製品ラインアップの拡充、関連サービスとの組み合わせへと事業モデルを発展させられる企業は、単純な市場成長以上の価値を獲得できる可能性があります。CEOや事業開発責任者にとって、この需要構造の変化を早期に事業戦略へ反映できるかが重要になります。
市場拡大の一方で、2035年までにフロアアクセサリー企業が備えるべきリスクとは何か?
長期的な市場成長が予測されているからといって、すべての企業が同じ成長機会を享受できるとは限りません。今後10年間では、競争環境の変化、製品差別化の難しさ、顧客ニーズの変化、コスト構造などが企業の収益性に影響する可能性があります。そのため経営層は、単に「市場が成長するから参入する」という判断ではなく、2035年までの成長シナリオを前提に、自社の強みをどこに配置し、どの市場・製品・顧客層で持続的な競争優位を構築するのかを検討することが重要です。
注:本レポートの現在の範囲を超える追加データ、具体的な分析、またはカスタマイズされた情報が必要な場合は、ご要望にお応えいたします。当社のカスタマイズサービスを通じて、お客様のビジネス目標に沿ったコンテンツを調査・作成し、ご提供いたします。具体的なご要望をお知らせいただければ、当社のチームがレポートを修正し、お客様の期待に沿う内容となるよう対応いたします。
■レポートの詳細内容・お申込みはこちら @ https://www.reportocean.co.jp/industry-reports/floor-accessories-market
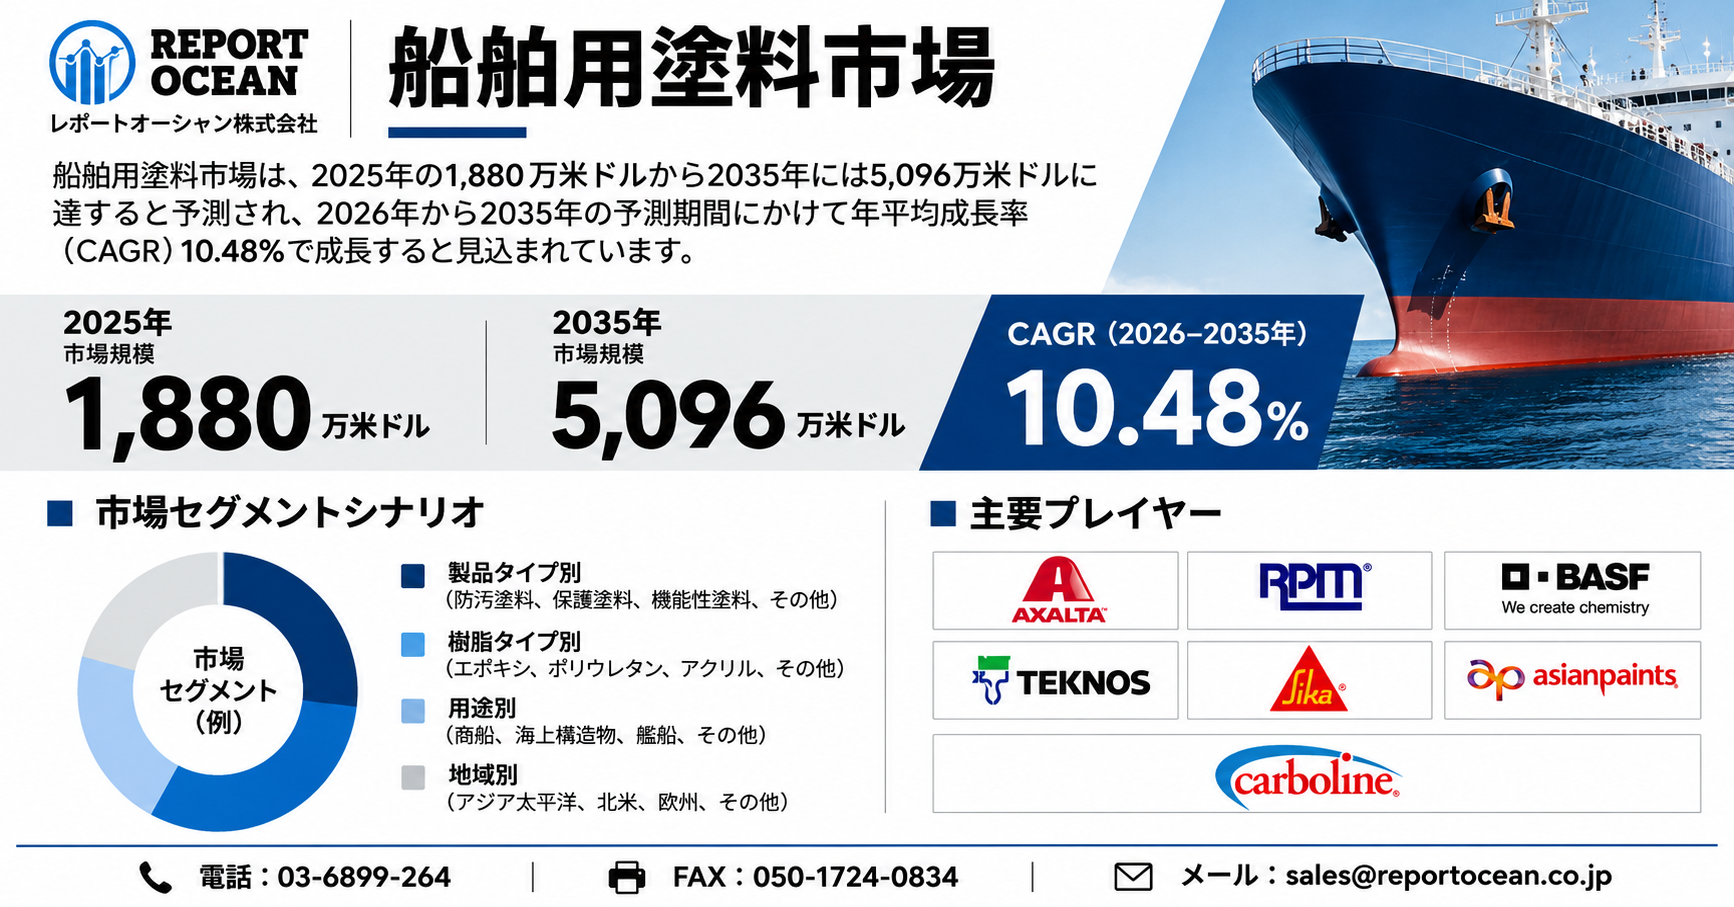
船舶用塗料市場は、2025年の1,880万米ドルから2035年には5,096万米ドルに達すると予測されており、2026年から2035年の予測期間にかけて年平均成長率(CAGR)10.48%で見込まれています。この成長見通しの背景にあるのは、船舶用塗料に求められる役割の変化です。従来は船体の腐食防止や外観維持が主要な目的でしたが、現在は燃料消費の抑制、整備費用の最適化、船舶の長寿命化、環境負荷の軽減を総合的に支える技術として重要性が高まっています。
海運会社や造船事業者にとって、塗料の選定は単なる資材調達ではなく、船舶の運航期間全体における収益性を左右する経営判断となりつつあります。特に、船底の状態が航行抵抗や燃料消費に影響することから、塗料の初期価格だけでなく、長期的な維持管理費用や塗り替え周期まで含めた評価が重要です。今後は製品性能を経済的価値として提示できる企業が、船舶用塗料市場で競争力を高める可能性があります。
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/request-sample/marine-coatings-market
船舶用塗料市場船舶用塗料市場は、環境規制の強化、船舶の排出ガス削減への圧力の高まり、および船舶資産の運用効率と耐用年数の向上というニーズに後押しされ、持続可能性と技術革新に向けた変革的な転換期を迎えています。従来の溶剤系塗料は、腐食防止性能と機械的耐久性を維持しつつ環境への影響を低減する、低VOC、水性、無溶剤、バイオベース、高固形分配合の塗料によって、補完または置き換えられる傾向が強まっています。
また、メーカー各社は、船体に海洋生物が付着と増殖するのを抑制する先進的な防汚と付着防止コーティングを開発しており、これにより船舶の表面を滑らかに保ち、流体力学的抵抗を低減することに貢献しています。船主が燃料消費量の削減や、ますます厳格化する排出ガス規制および環境要件への準拠を模索している中、こうした開発は特に重要な意味を持っています。
技術革新により、船舶用塗料の性能は飛躍的に向上しています。新しい配合には、先進的なポリマー、シリコーン系技術、ナノ材料、機能性添加剤、特殊樹脂が組み込まれており、過酷な海洋環境下においても、密着性、耐摩耗性、耐薬品性、柔軟性、および長期的な保護性能が向上しています。また、腐食、生物付着、および極端な温度と圧力条件に対する耐性を高めた、スマートで多機能な塗料も登場しています。
デジタル技術は、遠隔監視、表面状態の評価、予知保全、データ駆動型の塗膜管理を通じて、塗膜の点検とメンテナンスをさらに支援しています。その結果、市場は従来の保護塗料から、メンテナンス間隔の延長、ライフサイクルコストの削減、船舶の効率向上、そして海運業界の脱炭素化目標の達成を支援できる、高性能で環境に配慮したソリューションへと徐々に移行しつつあります。
この変化は、商船、軍艦、海洋石油とガスプラットフォーム、洋上風力発電施設、港湾、海洋インフラなど、幅広い用途においても明らかです。海洋資産には、塩水、湿気、紫外線、機械的ストレス、および腐食性の強い化学物質への継続的な曝露に耐えうる塗料が必要とされており、これにより、耐久性の高い保護システムへの需要が生まれています。
一方、洋上再生可能エネルギーの拡大に伴い、基礎、タワー、海底構造物、その他の構成部品向けの耐食性塗料に対する新たな需要が生まれています。その結果、船舶用塗料メーカーは、環境への負荷が低く、耐久性に優れ、燃料効率の向上と施工効率の向上を兼ね備えた配合にますます注力しており、持続可能性と先進的な材料技術が、船舶用塗料市場の将来を形作る主要な要素として位置づけられています。
主要市場のハイライト
船舶用塗料市場は、2025年に1,880万米ドルの規模となり、2035年までに5,096万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)10.48%で拡大すると見込まれています。市場の成長は、海事活動の拡大、船隊の近代化、船舶のメンテナンス、海洋インフラの開発、および資産の耐久性と運用効率を向上させる塗料への需要増加によって支えられています。
防汚塗料は、海洋生物付着、外来水生生物、船舶の燃料消費、および環境規制への順守に関する懸念の高まりを背景に、主要な成長分野として台頭しています。シリコーン系防汚システム、低表面エネルギー塗料、制御型殺生物剤配合、およびその他の環境配慮型技術の進歩により、船主は船体の抗力、メンテナンス要件、および海洋生物による運航への影響を低減できるようになっています。
2025年、北米は、活発な海運活動、確立された造船と修繕能力、厳格な環境基準、および高性能な保護技術に対する強い需要に支えられ、船舶用塗料市場を独占しました。同地域の老舗メーカーと高度なサプライチェーンも、持続可能で耐食性、防汚性、および特殊な船舶用塗料ソリューションへの継続的な投資を支えています。
海運業界の燃料費削減と温室効果ガス排出抑制が高性能船底塗料への需要を押し上げる構造
船舶用塗料市場の成長を支える重要な要因は、海運業界で進む燃料効率改善への取り組みです。船底に藻類や貝類などの海洋生物が付着すると、船体と海水の摩擦抵抗が増加し、航行時の燃料消費に悪影響を及ぼす場合があります。そのため、生物の付着を抑制する船底防汚塗料や、船体表面の抵抗低減を目指す高機能塗料は、運航費用の管理において注目される分野です。
国際海事機関は2023年に船体への生物付着管理に関する指針を改訂し、海洋生態系の保護と船舶の運航効率改善の重要性を示しました。また、既存船のエネルギー効率や運航時の炭素排出強度に関する国際的な規制も、船主による省エネルギー対策の検討を促しています。今後は、防汚性能の持続性、実際の航行条件における効果、塗装後の維持管理の容易さを総合的に評価する動きが強まると考えられます。塗料メーカーには、環境性能を訴求するだけでなく、顧客の運航費用削減にどの程度貢献できるかを明確に示すことが求められます。
産業分析を含むこの戦略レポートの無料サンプルをダウンロードする: @ https://www.reportocean.co.jp/request-sample/marine-coatings-market
主要企業のリスト:
新造船向け塗装と既存船の再塗装需要を捉える企業に広がる高付加価値製品の収益機会
船舶用塗料市場における事業機会は、新造船への初期塗装と既存船の保守・補修という異なる需要領域に存在します。新造船向けでは、船体構造や運航目的に応じた防食性能、耐久性、施工効率などが選定基準となります。一方、既存船では定期的な入渠や保守点検の際に塗り替え需要が生じるため、塗料メーカーにとって継続的な顧客接点を確保できる可能性があります。製品別では、船底防汚塗料、重防食塗料、船体外板用塗料、甲板向け保護塗料などが、それぞれ異なる使用環境と顧客課題に対応します。
特に長期間の防食性能を求める船主や、塗装工程の短縮を重視する造船所に対しては、製品と施工支援を組み合わせた提案が有効です。また、商船、貨物船、タンカー、旅客船などでは運航条件や保守周期が異なるため、用途ごとの技術要件を把握することが重要になります。企業が収益機会を広げるには、すべての顧客へ同じ製品を提供するのではなく、船種別の課題に対応した製品構成と長期的な保守支援体制を整える必要があります。
塗料の高機能化と人工知能を活用した保守管理が船舶用塗料市場の競争条件を変える可能性
船舶用塗料市場では、材料技術の進歩に加えて、塗装状態を継続的に管理する仕組みが新たな価値を生み出す可能性があります。防汚塗料の性能を長期間維持する技術、腐食の進行を抑える樹脂設計、施工品質の安定化などは、船舶の保守費用を低減するための重要な研究開発領域です。さらに、航行履歴、燃料消費、船体点検記録を組み合わせれば、塗装状態と運航効率の関係を分析する余地があります。
人工知能による点検画像の解析や、過去の整備履歴を利用した補修時期の予測も、今後検討される技術的方向性の一つです。ただし、こうした仕組みの効果を判断するには、実際の船舶で取得したデータによる検証が欠かせません。塗料メーカーにとって重要なのは、単独の製品性能だけでなく、施工、点検、保守まで含めた価値を顧客に示すことです。造船所、海運事業者、船舶管理会社との技術的な協力関係を深めることで、価格競争に依存しない事業モデルを構築できる可能性があります。
セグメンテーションの概要
エンドユーザー別
用途別
市場調査レポートの詳細な洞察は、次の場所で入手できます: @ https://www.reportocean.co.jp/industry-reports/marine-coatings-market
製品タイプ別
日本政府のゼロエミッション船支援政策が船舶用塗料産業にもたらす間接的な投資機会と事業上の課題
日本政府は海運分野の脱炭素化と造船業の競争力強化を重要課題に位置付けています。国土交通省は環境省と連携し、2026年8月24日に「ゼロエミッション船等の導入支援事業」の公募開始を発表しました。この制度では、水素、アンモニア、メタノール、電力などを推進エネルギー源とする船舶について、エンジンや燃料タンク、燃料供給装置、蓄電池などの導入費用の一部を支援する仕組みが設けられています。また、ゼロエミッション船等の建造に必要な生産設備への支援も進められています。
これらは船舶用塗料そのものを直接補助する制度ではありません。しかし、次世代船舶の建造や関連設備の整備が進めば、船体保護や特殊な使用環境に対応する塗装技術の開発機会につながる可能性があります。日本の塗料メーカーや材料関連企業にとっては、政府の造船政策を継続的に確認しながら、次世代船舶に求められる性能要件を早期に把握することが重要です。投資判断では、支援対象となる設備と塗料関連事業を区別し、実際の需要形成を慎重に見極める必要があります。
海洋環境保護規制の強化で問われる防汚塗料の安全性と国際市場で選ばれる製品開発力
船舶用塗料市場では、環境性能と法令適合性が事業継続に直結する重要な要素です。船底防汚塗料は海洋生物の付着を防ぐ役割を担う一方、使用される化学物質が海洋環境に与える影響にも配慮しなければなりません。国際海事機関の有害な船舶防汚方法を規制する条約では、有機スズ化合物を含む防汚塗料が規制されており、2023年1月1日からはシブトリンを含む防汚塗料の新規塗布や再塗布も禁止されています。
こうした国際規制に対応するためには、原材料の選定から製品開発、品質保証まで一貫した管理体制が必要です。さらに、船舶の運航海域や寄港地によって適用される環境要件を確認することも欠かせません。企業が新たな市場に参入する際には、防汚性能だけでなく、化学物質管理、施工時の安全性、使用後の処理まで考慮する必要があります。規制への対応を追加費用として捉えるのではなく、安全性と機能性を両立させる製品開発の機会として活用することが、中長期的な競争優位性につながります。
地域別
北アメリカ
ヨーロッパ
ビジネス戦略を理解するために、無料サンプルレポートを請求する @ https://www.reportocean.co.jp/request-sample/marine-coatings-market
アジア太平洋
中東・アフリカ(MEA)
南アメリカ
原材料価格と施工品質の不確実性を乗り越え、船舶用塗料市場で持続的な収益を確保する企業戦略
2035年に向けて船舶用塗料市場の成長が予測される一方、企業には複数の経営上の課題が存在します。樹脂、顔料、添加剤、溶剤などの原材料価格が変動すれば、製造費用や販売価格の設定に影響する可能性があります。また、船舶用塗料の性能は製品の化学的特性だけで決まるものではなく、下地処理、塗装条件、膜厚管理、乾燥工程などの施工品質にも左右されます。
熟練作業者の確保や施工技術の継承も、事業運営上の重要な論点です。さらに、船舶管理情報の電子化が進む場合には、顧客データの保護や情報管理体制の整備も求められます。競争面では、低価格製品との差別化を図るために、耐久性や防汚性能を客観的に評価できる仕組みが重要になります。今後、安定した収益を確保する企業は、調達先の分散、品質保証、用途別の製品開発、技術支援体制を組み合わせると考えられます。短期的な販売数量の拡大だけでなく、顧客の維持管理費用を継続的に低減できる関係を築くことが、競争力を左右するでしょう。
2035年の市場拡大を見据えた経営判断――日本企業が優先すべき研究開発投資と顧客基盤の構築
船舶用塗料市場が2035年に5,096万米ドルへ拡大するという予測は、塗料メーカーだけでなく、造船、海運、化学材料、保守サービスに関わる企業にとっても検討すべき事業機会を示しています。ただし、年平均10.48%という成長見通しをそのまま個別企業の売上拡大に結び付けることはできません。経営陣には、対象顧客の選定、研究開発の優先順位、海外展開の実現性、環境規制への対応費用を精査することが求められます。具体的には、高耐久性の防食塗料や省エネルギーに貢献する船底防汚塗料への研究開発投資、造船所との共同評価、既存船向け保守サービスの強化などが有力な検討課題となります。
また、製品性能の実証データを蓄積し、導入後の経済効果を顧客に説明できる体制を整えることも重要です。今後の競争を左右するのは、塗料をどれだけ販売できるかだけではありません。船舶の運航費用、環境対応、保守計画を一体で捉え、顧客の事業価値向上につなげられる企業が、市場拡大の恩恵を獲得する可能性があります。
船舶用塗料市場、2035年に向けて企業はどこに成長機会を見いだせるのか
2035年に向け、船舶用塗料市場で最も大きな投資機会はどこに生まれるのか?
船舶用塗料市場は2025年の1,880万米ドルから2035年には5,096万米ドルへ拡大し、2026~2035年にCAGR 10.48%で成長すると予測されています。CEOや経営層にとっては、市場全体の成長率だけでなく、今後10年間でどの用途・製品領域・顧客層が投資リターンを生みやすいのかを見極めることが重要になります。
脱炭素化と船舶の高性能化は、塗料メーカーの競争ポジションをどう変えるのか?
今後の船舶用塗料市場では、単なる防食・保護機能だけでなく、船舶の長期運航効率や環境対応を意識した製品開発が競争力を左右する可能性があります。経営層は、10年後の顧客ニーズを見据えて、どの技術・製品カテゴリーへ研究開発や設備投資を振り向けるべきかを判断する必要があります。
市場が拡大する10年間で、既存企業と新規参入企業の勝敗を分ける要因は何か?
高成長が見込まれる市場では、需要拡大そのものよりも、顧客との長期的な関係、製品性能、供給体制、技術対応力などが企業間の差を生みます。CEO・事業責任者にとっては、市場成長を追うだけではなく、2035年までにどのような競争優位を構築すれば市場シェアを獲得できるかが重要な経営課題となります。
2035年までの市場拡大を、製品戦略・営業戦略・設備投資へどう落とし込むべきか?
市場規模が2025年から2035年にかけて大きく拡大する局面では、メーカーにとって生産能力、製品ポートフォリオ、販売チャネル、研究開発への投資タイミングが重要になります。マネージャー層にとっては、需要の伸びを単なる市場予測として捉えるのではなく、どの製品を増産し、どの顧客を優先し、どの領域へ営業資源を配分するかという具体的な意思決定につなげることが求められます。
船舶用塗料市場の成長は、2035年以降の事業ポートフォリオをどう変える可能性があるのか?
CAGR 10.48%という成長率は、船舶用塗料を単なる成熟型の補修・保護材料市場としてではなく、中長期的な事業機会として再評価する材料になります。CEOや経営企画責任者にとっては、2035年までの市場拡大を起点に、M&A、技術提携、新製品開発、地域展開などを含めた10年間の成長シナリオをどのように描くかが、今後の競争力を左右する重要な問いとなります。
注:本レポートの現在の範囲を超える追加データ、具体的な分析、またはカスタマイズされた情報が必要な場合は、ご要望にお応えいたします。当社のカスタマイズサービスを通じて、お客様のビジネス目標に沿ったコンテンツを調査・作成し、ご提供いたします。具体的なご要望をお知らせいただければ、当社のチームがレポートを修正し、お客様の期待に沿う内容となるよう対応いたします。
■レポートの詳細内容・お申込みはこちら @ https://www.reportocean.co.jp/industry-reports/marine-coatings-market
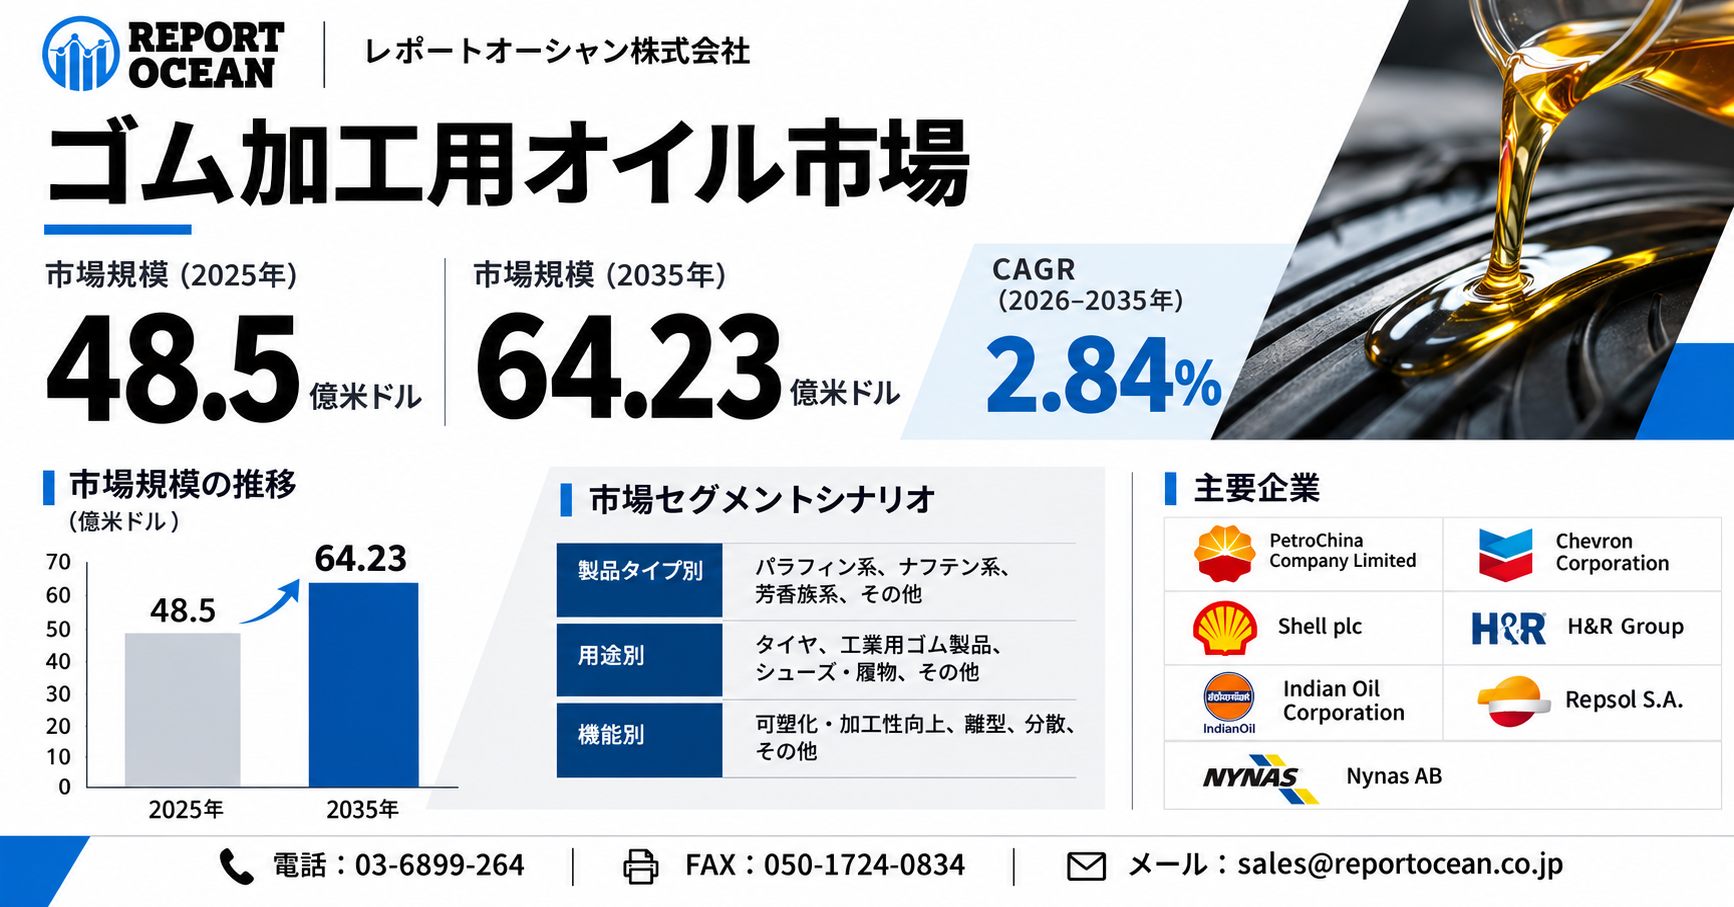
ゴム加工用オイル市場は、2025年の48億5,000万米ドルから2035年には64億2,300万米ドルに達すると予測されています。2026年から2035年の予測期間にかけて年平均成長率(CAGR)2.84%でなる見込みです。この市場見通しは、急激な需要拡大よりも、既存用途の安定的な需要と製品の高付加価値化が中長期的な成長を支える可能性を示しています。
ゴム加工用オイルは、タイヤ、自動車部品、工業用ホース、ベルト、シール材などの製造工程で使用され、ゴムの柔軟性、加工性、配合成分の分散性を調整する重要な役割を担います。特に、自動車産業における性能要求の高度化や工業製品の長寿命化への対応は、原材料の選定基準を変える要因となっています。今後は、価格競争力だけでなく、安全性、製品品質、安定供給を総合的に提供できる企業が市場で優位性を確保する可能性があります。経営者や投資家にとって、ゴム加工用オイル市場は、製造業の高度化を支える素材事業として評価すべき分野です。
この戦略的レポートの無料サンプルダウンロードのリクエスト : @ https://www.reportocean.co.jp/industry-reports/rubber-process-oil-market
ゴム加工油市場は、高性能ゴム製品への需要の高まり、環境規制の進化、および工業生産による生態系への影響を低減するための取り組みの拡大を背景に、持続可能性とイノベーションに向けたダイナミックな変化を遂げています。ゴム加工油は、可塑剤、加工助剤、粘度調整剤として重要な役割を果たし、自動車用タイヤ、履物、ベルト、ホース、シール、工業用部品、その他の用途で使用されるゴムコンパウンドの柔軟性、加工性、分散性、および総合的な性能を向上させます。メーカー各社は、より厳格化する安全性および環境要件を満たすため、従来の加工油に代わる、多環芳香族炭化水素(PAH)含有量が低く、毒性が低く、環境に優しい代替品の開発にますます注力しています。
同時に、バイオベースおよび再生可能原料への移行は、市場においてイノベーションの新たな機会を生み出しています。製造業者が加工効率、製品性能、規制順守、および持続可能性の目標のバランスを図ろうとする中、植物油由来のプロセスオイル、ナフテン系代替品、処理済み留分芳香族抽出物(TDAE)、その他の特殊配合が注目を集めています。
精製、ブレンド、および配合技術の進歩により、サプライヤーは、望ましくない環境特性を低減しつつ、熱安定性、相溶性、粘度制御、および低温性能を向上させることが可能になっています。電気自動車、自動車用軽量部品、高性能タイヤ、および先進的な工業用ゴム製品の普及拡大は、耐久性と製造効率の向上を支えることができる特殊なプロセスオイルへの需要をさらに後押ししています。さらに、メーカー各社は、世界中のゴム加工業者が抱えるますます多様化する技術的要件と持続可能性の要件に対応するため、カスタマイズされた配合とよりクリーンな生産プロセスへの投資を進めています。
主要市場のハイライト
ゴム加工用オイル市場は、2025年に48億5,000万米ドルの規模となり、2035年までに64億2,300万米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)2.84%で拡大すると見込まれています。
2025年には、パラフィン系オイルが市場を独占しました。これは、その高い熱安定性、低い揮発性、耐酸化性、安定した粘度、およびタイヤ、自動車部品、工業用ゴム製品、履物、その他の用途への適性が支持されたためです。
2025年、北米はゴム加工油市場で独占な地位を占めました。これは、成熟した自動車および工業製造基盤、堅調な交換用タイヤの需要、エンジニアリングゴムの生産、ならびに精製され、規格に適合した特殊加工油への選好の高まりに牽引されたものであります。
自動車産業の性能要求と産業用ゴム製品の高度化が、ゴム加工用オイルの需要構造をどう変えるのか
ゴム加工用オイルの需要を左右する重要な要因は、自動車関連用途と産業用ゴム製品における品質要求の変化です。タイヤ製造では、転がり抵抗、摩耗性能、濡れた路面での制動性能など、複数の特性を両立させる配合設計が求められます。加工用オイルは、ゴム材料の混練や加工を容易にするだけでなく、完成品の物性にも影響するため、製品開発における重要な選定要素となっています。
また、電気自動車の普及に伴い、車両重量や走行時の静粛性などを考慮したタイヤ設計が重視される可能性があり、配合材料の最適化にも新たな機会が生まれます。一方、工業用ホースや防振部品、コンベヤーベルトなどでは、耐久性や使用環境に応じた材料設計が求められます。ただし、最終製品の需要増加が加工用オイルの使用量増加に直結するとは限りません。配合効率の改善や材料使用量の削減も進むため、企業には販売数量だけでなく、用途別の付加価値を重視した事業展開が求められます。
芳香族系・パラフィン系・ナフテン系の製品特性から読み解く、高付加価値市場への参入機会
ゴム加工用オイル市場で収益性を高めるには、製品の種類と顧客用途の組み合わせを理解することが重要です。代表的な製品には、芳香族系、パラフィン系、ナフテン系の加工用オイルがあります。芳香族系は特定のゴムとの相溶性に優れ、タイヤ関連の配合用途で重要な役割を果たします。ただし、有害性が懸念される多環芳香族炭化水素の含有量には注意が必要です。パラフィン系は色調への影響を抑えやすいことなどから、製品の外観や配合特性を重視する用途で検討されます。
ナフテン系は、低温特性やゴムとの適合性が求められる用途で選択肢となります。さらに、規制対象となる芳香族成分を低減した高精製油は、環境・安全基準への対応を必要とする顧客にとって重要です。事業機会は特定の油種だけに集中するのではなく、顧客が求める性能、品質保証、価格条件によって異なります。供給企業にとっては、汎用品の大量販売と、配合支援を伴う高機能製品の提供を区別することが収益戦略の鍵となります。
産業分析を含むこの戦略レポートの無料サンプルをダウンロードする: @ https://www.reportocean.co.jp/industry-reports/rubber-process-oil-market
主要企業のリスト:
人工知能を活用した配合設計と製造工程の最適化が、ゴム加工用オイルの開発競争を変える可能性
ゴム加工用オイル市場における技術競争は、原材料そのものの改良だけでなく、配合設計や製造工程の高度化にも広がると考えられます。ゴム製品の性能は、使用する原料ゴム、補強材、添加剤、加工用オイルの種類や配合量によって変化します。そのため、新製品の開発には多くの試験と物性評価が必要です。人工知能や統計解析を活用して実験結果を分析すれば、配合条件と製品性能の関係を把握し、試作回数の削減や開発期間の短縮につなげられる可能性があります。
また、製造工程における温度、混練時間、粘度などの管理データを活用することで、品質のばらつきを抑える取り組みも期待されます。ただし、こうした技術の導入効果は、蓄積されたデータの品質や製造設備との連携状況によって異なります。今後、供給企業が単なる原料販売から、配合技術や品質管理まで支援する事業形態へと進化できるかが、顧客との長期的な取引関係を左右する可能性があります。
日本政府による2026年の化学物質規制見直しと、ゴム加工用オイル関連企業に求められる対応
日本では、ゴム加工用オイルを含む化学素材の事業展開において、化学物質の安全管理と法令対応が重要な経営課題となっています。経済産業省、厚生労働省、環境省が関係する化学物質審査規制法では、人の健康や環境への影響を考慮した化学物質の管理が行われています。2026年5月19日には、長鎖ペルフルオロアルカン酸関連物質や中鎖塩素化パラフィンなどを第一種特定化学物質に指定する政令改正が閣議決定され、同年11月22日に全面施行される予定です。
この改正がすべてのゴム加工用オイルを直接規制するわけではありませんが、関連する化学製品を取り扱う企業にとって、使用物質の確認や調達先との情報共有の重要性を示しています。製造企業や輸入事業者は、対象物質の該当性、用途、供給経路を確認し、必要に応じて代替原料の検討を進めることが重要です。安全性に関する情報管理を製品開発と調達戦略に組み込むことが、今後の競争力につながると考えられます。
セグメンテーションの概要
グレード別
粘度別
市場調査レポートの詳細な洞察は、次の場所で入手できます:@ https://www.reportocean.co.jp/industry-reports/rubber-process-oil-market
用途別
エンドユーザー途産業別
欧州の環境規制と世界的な供給網の変化が、日本のゴム加工用オイル事業に生み出す新たな商機
海外展開を検討する日本企業にとって、国際的な化学物質規制への対応は、製品の市場競争力を左右する重要な要素です。欧州では、化学物質の登録・評価・認可・制限に関する規則により、タイヤ製造に使用される伸展油について、特定の多環芳香族炭化水素の含有量に制限が設けられています。こうした規制環境では、要求基準に適合した加工用オイルを安定供給できる企業に商機が生まれる可能性があります。一方、加工用オイルの多くは石油由来の原料を使用するため、原油価格、精製設備の稼働状況、輸送費、国際的な供給体制の変化が調達コストに影響します。
特に海外のタイヤメーカーや工業用ゴム製品メーカーとの取引では、品質の一貫性と製品仕様の透明性が重要です。日本企業は、精製技術、品質検査、顧客別の配合支援を強化することで、単純な価格競争を回避しやすくなります。輸出先ごとの規制適合性を確認しながら、複数の調達経路と販売先を確保することが、持続的な海外事業展開の条件となるでしょう。
原油価格変動・環境対応コスト・代替素材との競争を乗り越える企業は何が違うのか
ゴム加工用オイル市場には中長期的な成長余地がある一方、収益性を圧迫する複数のリスクが存在します。最も基本的な課題は、石油由来原料の価格変動と、それを製品販売価格へ適切に反映できるかという問題です。価格転嫁が遅れれば、販売数量を維持していても利益率が低下する可能性があります。また、環境・安全基準への対応には、原料評価、品質試験、製造工程の見直しなどの費用が必要となる場合があります。
さらに、顧客企業が加工油の使用量削減や代替材料の採用を進めれば、既存製品の需要構造にも影響が及びます。こうした環境では、価格だけを競争軸とする事業モデルには限界があります。競争力を維持する企業には、原料調達先の分散、用途別製品の開発、技術人材の育成、製造データの保護などを一体的に進める姿勢が求められます。特に、顧客の製品開発段階から技術的な提案を行い、性能と総調達コストの両面で価値を示せるかが、取引関係の強化につながると考えられます。
地域別
北アメリカ
ヨーロッパ
ビジネス戦略を理解するために、無料サンプルレポートを請求する @ https://www.reportocean.co.jp/industry-reports/rubber-process-oil-market
アジア太平洋
中東・アフリカ(MEA)
南アメリカ
2035年に向けたゴム加工用オイル市場の投資戦略――日本企業が優先すべき事業領域と経営判断
2035年に向けたゴム加工用オイル市場では、市場全体の緩やかな成長を前提に、どの用途で競争優位を確立するかが経営判断の中心となります。2035年の市場規模64億2,300万米ドルという予測は、新規参入企業にとって事業機会を示す一方、成長性だけを根拠とした設備投資には慎重な評価が必要であることも示唆しています。日本の製造企業は、まずタイヤ、自動車部品、工業用ゴム製品などの顧客分野ごとに、必要とされる性能と調達条件を見極めることが重要です。
次に、高精製製品や環境・安全基準への対応に必要な技術投資を評価し、顧客との共同開発によって製品の差別化を図ることが考えられます。投資家や事業開発担当者は、販売数量の拡大だけでなく、原材料コストへの耐性、技術力、顧客基盤、規制対応能力を評価指標に組み込む必要があります。今後の市場で重要なのは、単に加工用オイルを供給することではなく、ゴム製品の性能向上と製造コストの最適化にどれだけ貢献できるかという点です。
ゴム加工用オイル市場、2035年に向けた成長余地と企業の投資戦略をどう読むべきか
今後10年間、ゴム加工用オイル市場で企業が最も注視すべき成長機会はどこにあるのか?
ゴム加工用オイル市場は、2025年の48億5,000万米ドルから2035年には64億2,300万米ドルへ拡大し、2026~2035年にCAGR 2.84%で成長すると見込まれています。CEOや経営層にとって重要なのは、市場全体の緩やかな拡大だけではなく、今後10年間でどの用途、製品カテゴリー、需要産業に成長余地が集中するのかを見極めることです。自動車、タイヤ、産業用ゴム製品などの需要構造の変化を踏まえ、企業は単純な販売量の拡大ではなく、より高付加価値な製品への移行や顧客ポ
ートフォリオの再構築をどのように進めるべきかが問われます。
2035年までにゴム加工用オイルの需要構造はどう変化し、企業の競争優位を左右する要因は何になるのか?
今後10年間では、ゴム加工用オイルを単なる原材料として捉えるのではなく、最終製品の性能、加工性、耐久性、環境対応を左右する機能性材料として捉える視点が重要になります。特にメーカーや製品開発責任者にとっては、従来型製品への依存度、顧客が求める性能仕様、原料コスト、環境規制への対応力が競争力を左右する可能性があります。市場がCAGR 2.84%で拡大する環境では、量的成長だけを追う企業よりも、顧客の技術要求に対応できる製品開発力と安定供給体制を構築できる企業の方が、中長期的な市場ポジションを確保しやすくなります。
ゴム加工用オイル市場で、企業は今後10年間にどの技術・製品領域へ投資すべきなのか?
事業戦略やR&Dを担当するマネージャーにとって最大の論点は、現在売れている製品だけでなく、2030年代の顧客ニーズを先取りした製品開発にあります。自動車産業の技術変化、タイヤ性能への要求、産業機械向けゴム部品の高度化、環境負荷低減への対応などが進む中、ゴム加工用オイルにも従来とは異なる性能や環境適合性が求められる可能性があります。そのため企業は、既存製品の価格競争に集中するのか、それとも高性能・高機能製品への投資を強化するのかというポートフォリオ戦略を明確にする必要があります。
市場規模が2035年まで拡大する中、日本企業にとって最大の収益機会と最大の事業リスクは何か?
経営者や投資家が注目すべきなのは、市場が成長することそのものではなく、その成長が企業利益にどの程度結び付くかという点です。2035年までの市場拡大は新規参入や設備投資の機会を生み出す一方、原料価格、エネルギーコスト、規制対応、サプライチェーンの変動、顧客企業の調達戦略などが収益性を圧迫する可能性もあります。したがって、今後の投資判断では市場成長率だけでなく、価格転嫁力、製品差別化、顧客との長期関係、供給安定性、設備投資回収の可能性を総合的に評価することが重要になります。
2035年に向けて、ゴム加工用オイル企業はどのように市場ポジションを確立すべきなのか?
今後10年間の競争では、市場規模そのものよりも、どの企業が成長分野を早期に特定し、顧客ニーズに合わせて製品・技術・供給体制を再構築できるかが重要になります。メーカーにとっては、高付加価値製品の開発、主要需要産業との関係強化、安定した原料調達、環境対応型ソリューションの拡充が中長期的な競争力につながる可能性があります。CEOレベルでは「市場が成長するか」から一歩進み、「2035年にどのポジションを獲得するために、今どの事業へ資本と人材を配分するべきか」という問いが重要になります。 Meta Titles
注:本レポートの現在の範囲を超える追加データ、具体的な分析、またはカスタマイズされた情報が必要な場合は、ご要望にお応えいたします。当社のカスタマイズサービスを通じて、お客様のビジネス目標に沿ったコンテンツを調査・作成し、ご提供いたします。具体的なご要望をお知らせいただければ、当社のチームがレポートを修正し、お客様の期待に沿う内容となるよう対応いたします。
■レポートの詳細内容・お申込みはこちら @ https://www.reportocean.co.jp/industry-reports/rubber-process-oil-market